N26 — Enamórate de tu banco

- 8.00K Reseñas
- 4,1
- Descargas
- 10.000.000+
 Análisis de Mobxio
Antes de convertir cualquier aplicación bancaria en mi centro de operaciones, me pregunto qué necesito resolver con ella y qué prefiero mantener bajo mi control. Con N26, esa distinción importa: consultar la cuenta desde el móvil puede simplificar la rutina, pero las decisiones sobre ahorro, inversión y privacidad siguen requiriendo atención propia. Yo la valoraría como una herramienta práctica, no como un atajo que elimina la necesidad de entender los productos financieros que uso.
Una forma sensata de probarla es empezar por las tareas de menor riesgo para tu organización: revisar la actividad, familiarizarte con los ajustes y comprobar cómo se presenta la información de la cuenta. Después puedes decidir si te resulta cómoda para una parte mayor de tu vida financiera. Esa aproximación gradual ayuda a distinguir entre una interfaz que te gusta y un servicio que realmente encaja con tus necesidades.
La aplicación pertenece a la categoría de finanzas y la desarrolla N26 AG. Es gratuita para descargar, está clasificada para mayores de tres años y su versión actual es la 4.60.1. Tiene una valoración media de 4,1, basada en alrededor de 163.000 valoraciones, y supera los diez millones de instalaciones. Ese alcance sugiere que muchas personas la consideran para su día a día, pero no sustituye una pregunta más útil: ¿encaja con la forma en que tú quieres llevar tus cuentas?
La confianza empieza por saber qué estás delegando
Al probar una aplicación bancaria, separo dos cosas que a menudo se mezclan: la confianza en la entidad y la comodidad de la interfaz. Una pantalla clara puede ayudar a revisar movimientos, pero no demuestra por sí misma cómo se gestionan los datos ni elimina la necesidad de leer las condiciones de una cuenta. En N26, yo usaría la app como canal práctico para operar y consultar, manteniendo el mismo criterio que tendría con cualquier banco digital: revisar con atención qué producto estoy contratando y qué controles tengo disponibles.
La edad recomendada PEGI 3 describe la clasificación de contenido de la aplicación, no significa que abrir o utilizar una cuenta sea apropiado para cualquier edad ni reemplaza los requisitos de contratación. Esa diferencia importa, sobre todo si alguien instala la app por curiosidad o si un familiar piensa configurarla para otra persona. La disponibilidad en el teléfono no equivale automáticamente a elegibilidad para los servicios financieros.
También me parece sensato no interpretar la popularidad como garantía personal de que todo será adecuado para cada usuario. Una media de 4,1 sobre un volumen amplio de valoraciones ofrece una orientación general, no predice cómo se resolverá una incidencia concreta ni qué funciones estarán disponibles en cada situación. Para decidir, me fijo antes en mis hábitos: si necesito una cuenta principalmente móvil, si prefiero tratar asuntos bancarios cara a cara y si estoy dispuesto a centralizar más gestiones en una sola aplicación.
Un banco móvil no es lo mismo que un asesor financiero
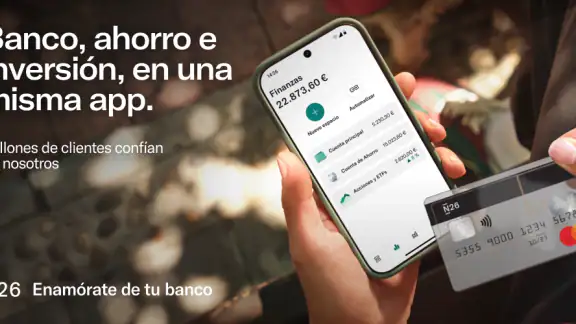
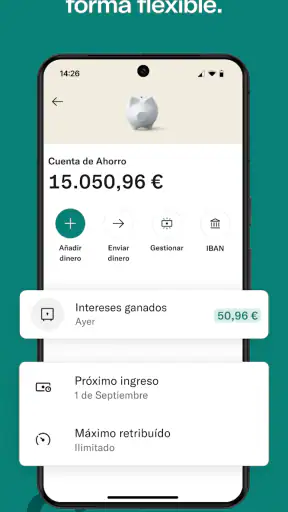
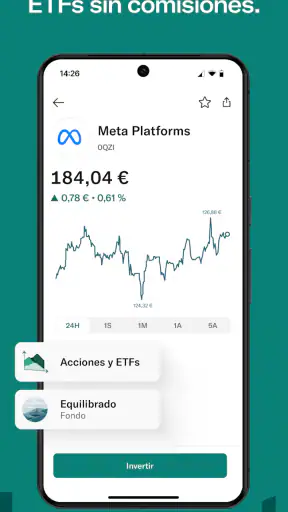
La propuesta de N26 abarca ahorro, inversión y gestión financiera desde una misma app, pero reunir opciones en una interfaz no convierte cada decisión en una recomendación personalizada. Yo distinguiría entre usar la aplicación para organizar el acceso a productos y tomar decisiones sobre cuánto ahorrar o dónde invertir. Para lo segundo, conviene valorar objetivos, plazos y tolerancia al riesgo por cuenta propia, y buscar asesoramiento adecuado si la decisión lo requiere.
Esta distinción evita una expectativa común: pensar que, por estar junto a la cuenta, una opción de inversión es necesariamente tan sencilla o segura como consultar un saldo. Son tareas distintas. Antes de mover dinero destinado a gastos cercanos, comprobaría las condiciones específicas del producto y me aseguraría de entender qué puede fluctuar y qué compromisos implica. La comodidad debería facilitar una decisión informada, no acelerar una decisión que todavía no está clara.
Controles que conviene revisar antes de depender de la app
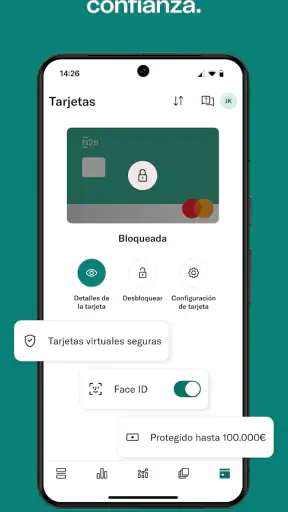
La experiencia financiera útil no consiste solo en encontrar un botón para pagar o consultar movimientos. También depende de saber dónde se gestionan los accesos, qué acciones requieren confirmación y qué opciones están disponibles si se pierde el teléfono. No doy por sentado que una pantalla concreta o un control determinado esté presente en todas las versiones o cuentas; mi recomendación es explorar la sección de seguridad y los ajustes desde el inicio, antes de que ocurra un problema.
Como hábito práctico, revisaría qué dispositivos tienen acceso a la cuenta y cómo se recupera el acceso si cambio de móvil. Si el teléfono se queda sin batería durante un viaje, por ejemplo, saber de antemano qué canales alternativos existen es más útil que intentar descubrirlos en una urgencia. También guardaría los datos de contacto y las instrucciones oficiales fuera del propio dispositivo, sin anotarlos junto a las credenciales.
Otra rutina que aporta control es revisar los movimientos con una frecuencia realista, no solo cuando aparece una compra que no reconoces. Una mirada breve después de hacer varios pagos ayuda a detectar errores de memoria —como una suscripción que olvidaste— y a mantener claro cuánto queda para el resto del mes. La aplicación puede hacer más accesible esa revisión, pero el beneficio depende de convertirla en un hábito y no en una consulta ocasional.
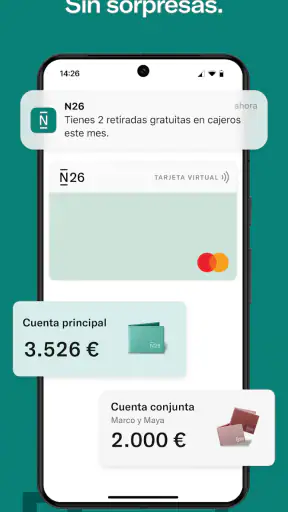
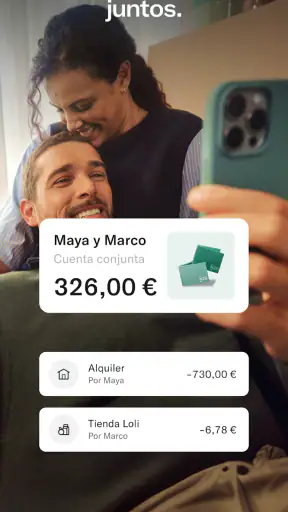
Si compartes gastos con otra persona, no asumiría que una cuenta común o una función de gestión conjunta está disponible sin revisar las condiciones aplicables. Para organizarse mientras tanto, cada uno puede acordar qué gastos revisa y cuándo se compensan, pero compartir contraseñas no es una solución prudente. Mantener el acceso personal separado de la conversación sobre el presupuesto reduce confusiones y evita que la comodidad se convierta en una mala práctica de seguridad.
Los datos sensibles aparecen en momentos muy corrientes
En una app bancaria, los datos más delicados no aparecen únicamente al abrir una cuenta. También surgen cuando consultas un saldo en público, recibes una notificación en la pantalla bloqueada o prestas el teléfono para enseñar otra cosa. Yo revisaría las opciones de privacidad del móvil y el contenido visible de las notificaciones para que los detalles financieros no queden expuestos ante quien está cerca. Es una medida del sistema del teléfono, pero tiene un efecto directo en cómo se usa N26 en la vida diaria.
También tendría cuidado al iniciar sesión en redes compartidas o al dejar una sesión abierta en un dispositivo que no es mío. En una cafetería, por ejemplo, puedo mirar una operación desde el móvil personal, pero evitaría usar un ordenador público para gestionar la cuenta. Si por una necesidad puntual tengo que acceder desde un equipo ajeno, cerraría la sesión al terminar y no guardaría credenciales en el navegador.
Sobre el tratamiento de datos, mi criterio es sencillo: leer la información de privacidad y las condiciones vinculadas a cada servicio antes de activar o contratar algo. No extrapolaría conclusiones sobre permisos, uso de información o medidas de protección solo por el aspecto de la interfaz. Cuando una función nueva implique compartir datos o conectar servicios, la decisión merece una pausa: entender qué se comparte y con quién es parte de usar responsablemente una app financiera.
Cómo encaja en una rutina real
Imagina que cobras, pagas el transporte y haces la compra desde el mismo teléfono. En lugar de esperar al extracto del final del periodo, puedes abrir la app después de la compra semanal, comprobar los movimientos recientes y decidir cuánto dejar disponible para recibos próximos. Si además estás valorando ahorrar, separar primero el dinero que necesitas para gastos previsibles ayuda a no confundir el saldo visible con dinero que realmente puedes apartar.
Ese flujo resulta especialmente útil para quien quiere tener una visión frecuente de su actividad y prefiere resolver gestiones desde el móvil. Mi consejo es empezar con una rutina pequeña: revisar movimientos en un día fijo, identificar pagos recurrentes y anotar fuera de la app los objetivos que requieren una planificación más amplia. Así, la aplicación sirve como punto de consulta y no como sustituto de un presupuesto completo.
Frente a la banca tradicional, N26 puede resultar más cómoda para quien valora una experiencia principalmente digital y no necesita acudir a una oficina para cada gestión. En cambio, un banco con atención presencial puede ser mejor para alguien que prefiere explicar problemas complejos cara a cara, necesita ayuda personal frecuente o quiere mantener una relación bancaria menos dependiente del móvil. No es una diferencia de calidad universal: es una cuestión de cómo te gusta resolver las cosas.
Comparada con una app de presupuesto independiente, la ventaja de centralizar la experiencia financiera es que reduces el salto entre consultar y gestionar. La contrapartida es que una herramienta especializada en presupuestos puede ofrecer un método de planificación más adecuado para quien quiere categorizar objetivos con mucho detalle. Yo no daría por hecho que una sola app cubra igual de bien el banco, el seguimiento del gasto y la planificación de inversiones; elegiría según cuál de esas tareas me cuesta más.
Un detalle práctico es no depender de la app como único medio para recordar obligaciones importantes. Si hay un recibo cuyo vencimiento no puedes pasar por alto, conservar un recordatorio en el calendario añade una segunda capa de organización. Lo mismo vale para guardar comprobantes que necesitas presentar: antes de asumir que una operación quedará accesible de la manera que esperas, revisaría qué documentos ofrece el servicio y mantendría una copia adecuada cuando sea importante.
Un uso cotidiano que revela si te encaja
Supón que recibes un ingreso y tienes varios pagos previstos antes del siguiente. Yo abriría la aplicación para comprobar qué movimientos ya se han registrado y contrastarlos con mis recordatorios del calendario, sin tratar el saldo como una cifra enteramente disponible. Después apartaría mentalmente —o en el método de presupuesto que ya utilice— lo reservado para recibos y gastos básicos. Esa secuencia aprovecha la consulta rápida, pero evita que una vista actual de la cuenta sustituya la planificación de los próximos días.
Para ingresos irregulares, esta disciplina resulta especialmente importante: una semana con más dinero disponible no significa necesariamente que haya más margen para gastar. La app puede facilitar consultas frecuentes, pero no decide qué parte debe cubrir meses más flojos. Si te resulta difícil separar gastos inmediatos de objetivos a largo plazo, una hoja de presupuesto o una herramienta especializada puede complementar mejor la cuenta que intentar resolverlo todo desde una sola pantalla.
Quién puede aprovecharla y quién quizá prefiera otra opción
Yo se la recomendaría a quien se siente cómodo haciendo sus gestiones financieras desde el móvil, quiere consultar con frecuencia y valora tener distintas tareas relacionadas con el dinero en una misma experiencia. También puede encajar con personas que están intentando prestar más atención a sus hábitos, siempre que acompañen las consultas con un plan y no confundan disponibilidad constante con control automático.
La dejaría para más adelante si tu prioridad es contar con atención presencial habitual, si el teléfono no es un dispositivo fiable para gestionar asuntos importantes o si buscas una herramienta centrada exclusivamente en presupuestos detallados. Tampoco la elegiría solo porque otras personas la usan: antes comprobaría que los servicios concretos que necesitas se ajustan a tu situación y que te resulta cómodo operar con un banco digital.
Para alguien que viaja o cambia a menudo de dispositivo, la decisión debería incluir una prueba de preparación, no solo de comodidad: entender cómo volver a entrar en la cuenta, tener actualizados los medios de contacto y saber dónde pedir ayuda. Para quien vive con ingresos variables, en cambio, la utilidad puede estar en revisar movimientos con regularidad, pero seguirá haciendo falta planificar un colchón y priorizar gastos esenciales. La app no elimina esas diferencias de presupuesto personal.
Antes de convertirla en la única vía para atender tus finanzas, también pensaría en la dependencia práctica del teléfono. Si se estropea, se pierde o no puedes acceder a él durante un tiempo, conviene que tus recordatorios importantes y la información para solicitar ayuda no estén guardados exclusivamente ahí. No es una razón automática para descartarla, sino una buena prueba para comprobar si tu organización tiene un plan alternativo.
Mi veredicto: práctica si mantienes el control
N26 funciona mejor cuando la comodidad digital va acompañada de decisiones conscientes. Me parece una opción atractiva para gestionar asuntos financieros desde el teléfono y revisar la actividad con frecuencia, pero no la trataría como una caja negra ni asumiría que concentrar ahorro, inversión y banca vuelve simples todas las decisiones. Explorar los controles, cuidar la privacidad del dispositivo y leer las condiciones de cada producto son pasos tan importantes como aprender a moverse por la interfaz.
La recomiendo a quien busca una relación bancaria móvil y está dispuesto a hacerse cargo de sus propios hábitos de revisión. Si prefieres resolver dudas en persona, quieres un sistema presupuestario muy especializado o no confías en el teléfono como herramienta principal para tus finanzas, una alternativa más tradicional o una app dedicada puede encajar mejor. Para mí, esa es la forma equilibrada de valorar N26: una herramienta útil para tener más a mano la gestión diaria, siempre que la facilidad de acceso no sustituya el criterio con el que decides qué hacer con tu dinero.
Preguntas frecuentes sobre N26 — Enamórate de tu banco
¿Qué es N26 — Enamórate de tu banco y qué permite hacer la aplicación?
N26 es una aplicación de banca móvil que permite gestionar una cuenta desde el teléfono. Según las funciones disponibles para tu cuenta y tu país, puedes consultar el saldo y los movimientos, enviar y recibir transferencias, administrar tarjetas y revisar notificaciones de actividad. La app está pensada para realizar tareas bancarias habituales sin tener que acudir a una sucursal, aunque sus servicios concretos y condiciones pueden variar según la región.
¿Cómo puedo abrir una cuenta N26 desde la aplicación?
La apertura suele iniciarse desde la app: tendrás que proporcionar información personal, confirmar tu identidad y cumplir los requisitos de residencia y edad aplicables. Es posible que se solicite un documento de identidad válido y una verificación adicional, como una comprobación por vídeo o una fotografía. La aprobación no es automática y puede depender de las verificaciones de N26. Antes de empezar, consulta en su web oficial si puedes abrir una cuenta desde tu país.
¿N26 es gratis o cobra comisiones por sus servicios?
El coste depende del tipo de cuenta y de cómo utilices sus servicios. Puede haber una opción básica sin cuota mensual, además de planes de pago con prestaciones adicionales; también pueden aplicarse cargos por operaciones o servicios concretos, según las condiciones vigentes y el país. No conviene asumir que todas las retiradas, pagos o transferencias son gratuitos. Revisa la lista de precios y las condiciones oficiales antes de contratar o hacer una operación.
¿Puedo usar N26 para pagar con tarjeta y retirar efectivo?
La app permite administrar una tarjeta asociada a la cuenta y, si la tarjeta y el plan lo admiten, utilizarla para compras o retiradas de efectivo. La disponibilidad de una tarjeta física o virtual, los límites y las posibles comisiones dependen de tu cuenta, el país y las condiciones actuales. También debes comprobar si un comercio acepta el método de pago elegido. Consulta los detalles de tu plan antes de viajar o depender de la tarjeta para un pago importante.
¿Qué medidas de seguridad ofrece N26 y qué hago si tengo un problema?
N26 incorpora funciones de seguridad en la aplicación, como la autenticación para acceder a la cuenta, avisos de movimientos y controles para administrar la tarjeta; las opciones exactas pueden variar según el dispositivo y la versión. Mantén la app actualizada, protege tu teléfono y nunca compartas claves ni códigos de verificación. Si detectas una operación que no reconoces, pierdes la tarjeta o no puedes acceder a la cuenta, utiliza los canales oficiales de soporte y bloqueo disponibles en la app o en la web de N26.
Lo mejor de N26 — Enamórate de tu banco
Aspectos que debes tener en cuenta sobre N26 — Enamórate de tu banco
Descarga N26 — Enamórate de tu banco en otro idioma